চীনের আবাসন খাতের ধস এবং এর রাজস্ব সংক্রান্ত প্রভাব

- আপডেট টাইম: অক্টোবর ০৪, ২০২৬ ইং | ২৩:৩৪:০১:অপরাহ্ন | ৪৩৯ বার পঠিত
তিয়ানলেই হুয়াং:
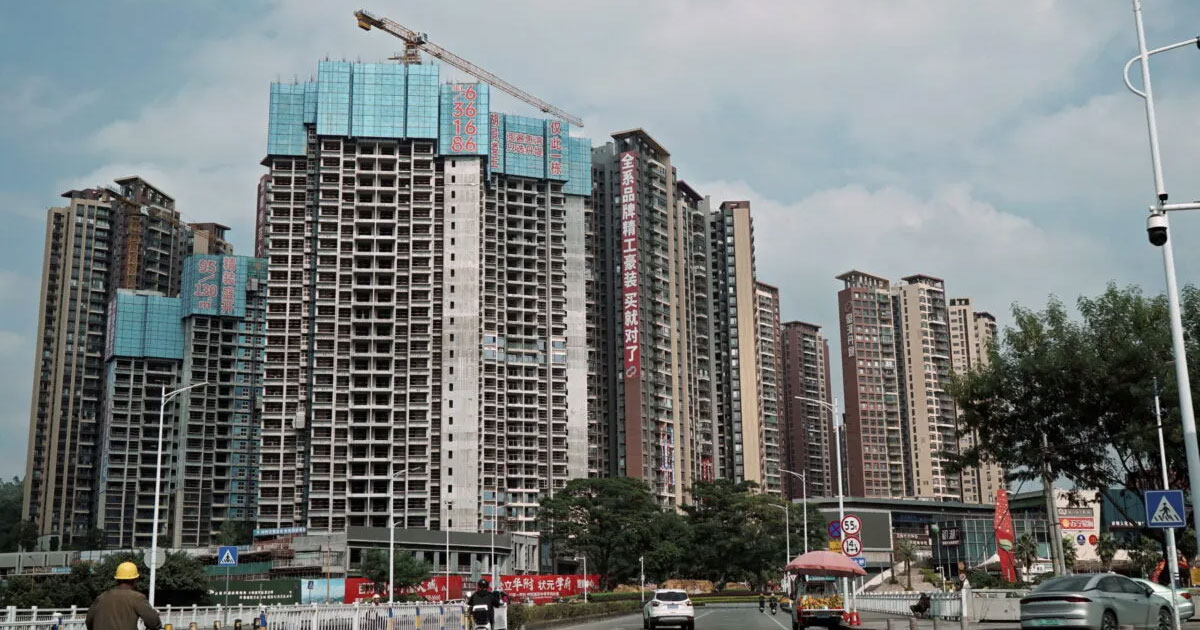
চীনের আবাসন খাতের পতন স্থানীয় সরকারের অর্থায়ন ব্যবস্থার ভঙ্গুরতাকে স্পষ্ট করে দিয়েছে, যা মূলত জমি বিক্রি এবং বাজেট-বহির্ভূত ঋণের ওপর গড়ে উঠেছিল। বেইজিংয়ের অর্থ স্থানান্তর এবং ঋণ অদলবদল (debt swaps) সাময়িক নগদ অর্থের সংকট দূর করলেও তা মোট দায় হ্রাস করতে পারেনি, কিংবা মন্দাক্রান্ত অর্থনীতির জন্য প্রয়োজনীয় রাজস্ব সহায়তা পুনরুদ্ধার করতেও ব্যর্থ হয়েছে। কেন্দ্রীয় সরকারের জোরদার প্রণোদনার পাশাপাশি ব্যয় বণ্টন, স্থানীয় করের অধিকার এবং ঋণ গ্রহণের সীমারেখায় স্থায়ী ভারসাম্য আনা জরুরি, যাতে এর মাশুল ব্যবসা প্রতিষ্ঠান, কর্মী এবং সার্বিক অর্থনীতির ওপর না পড়ে।
চীনের উচ্চ প্রবৃদ্ধির যুগে আনুষ্ঠানিক রাজস্ব ব্যবস্থার বাইরে গিয়ে জমিভিত্তিক অর্থায়ন ব্যবস্থা স্থানীয় সরকারগুলোকে প্রচুর সম্পদ এবং স্বাধীনতা দিয়েছিল। ১৯৯৪ সালের কর-অংশীদারিত্ব সংস্কারের পর স্থানীয় সরকারগুলোর ওপর অধিকাংশ জনসেবা ও উন্নয়নের দায়িত্ব চাপানো হয়। ফলে স্থানীয় কর্তৃপক্ষ জমি ব্যবহারের অধিকার বিক্রি এবং জমিকে জামানত হিসেবে রেখে বাজেট-বহির্ভূত ঋণ গ্রহণের ওপর ক্রমেই নির্ভরশীল হয়ে পড়ে। এই মডেল অবকাঠামো অর্থায়ন এবং নগরায়নকে ত্বরান্বিত করলেও স্থানীয় বাজেটকে আবাসন খাতের ওঠানামার সাথে গভীরভাবে বেঁধে ফেলে।
চীনের বিনিয়োগ-নির্ভর প্রবৃদ্ধি মডেলে জমিভিত্তিক অর্থায়ন অত্যন্ত কেন্দ্রীয় ভূমিকা পালন করেছিল, যেখানে স্থানীয় কর্মকর্তারা প্রবৃদ্ধি অর্জনে প্রতিযোগিতায় নামতেন। তবে এই মডেলটি প্রকৃতিগতভাবেই আবর্ত চক্রের সাথে সংবেদনশীল (procyclical) ছিল। ২০২১ সালে আবাসন খাতের চূড়ান্ত সময়ে, জমি বিক্রির আয় ও আনুষঙ্গিক করসহ জমিভিত্তিক রাজস্ব স্থানীয় সরকারের একত্রীকৃত রাজস্বের প্রায় অর্ধেক (বা জিডিপির ১০ শতাংশ) জুড়ে ছিল। ২০২৫ সালের মধ্যে এটি কমে স্থানীয় রাজস্বের প্রায় ২৫ শতাংশে (বা জিডিপির ৫ শতাংশেরও নিচে) নেমে আসে। এমনকি এই হিসাবটিও প্রকৃত চাহিদার চেয়ে বেশি হতে পারে, কারণ স্থানীয় সরকারের অর্থায়ন সংস্থাগুলো (LGFV) কৃত্রিমভাবে জমি বিক্রির রাজস্ব বাড়িয়ে দেখাতে নিজেরাই অনেক জমি কিনেছিল।
রাজস্বের এই ধস প্রকাশ করে দিয়েছে যে, আবাসন চাঙ্গা থাকার সময়ে স্থানীয় সরকারগুলো কী পরিমাণ ঋণ জমিয়েছিল। ২০১৯ থেকে ২০২৩ সালের মধ্যে সরকারি ঋণের আসল ও সুদ পরিশোধের দায় কেন্দ্রীয় সরকারের অনুদান পাওয়ার আগের স্থানীয় রাজস্বের ৮ শতাংশ থেকে বেড়ে ১৮ শতাংশে পৌঁছায়। বাজেট-বহির্ভূত ঋণের বোঝা ও তা পরিশোধের চাপও বাড়তে থাকে, যার বড় অংশই আবাসন চাঙ্গা থাকার সময় জমির জামানতে নেওয়া হয়েছিল এবং জমির দাম পড়ে যাওয়ায় তা পুনর্নবীকরণ করা কঠিন হয়ে পড়ে। গুইঝো-র মতো কিছু অতিরিক্ত ঋণগ্রস্ত প্রদেশ তো প্রকাশ্যে বেইজিংয়ের সহায়তাও চেয়েছিল।
এর প্রভাব শুধু স্থানীয় সরকারগুলোর আর্থিক সীমানাতেই সীমাবদ্ধ ছিল না। স্থানীয় কর্তৃপক্ষ কন্ট্রাক্টরদের অর্থ পরিশোধে বিলম্ব করেছে এবং কর্মচারীদের বেতন ও সুযোগ-সুবিধা আটকে রেখেছে। ২০২৫ সালের ফেব্রুয়ারির একটি হিসাব অনুযায়ী, ২০২৪ সালের শেষ নাগাদ স্থানীয় সরকারের অপরিশোধিত বকেয়ার পরিমাণ দাঁড়িয়েছিল ১০ ট্রিলিয়ন আরএমবি (১.৩৭ ট্রিলিয়ন মার্কিন ডলার), যা জিডিপির প্রায় ৭ শতাংশ। এই বকেয়াগুলো কোম্পানিগুলোর ওপর এক ধরনের অদৃশ্য করের মতো কাজ করছে, যা তাদের মুনাফা সংকুচিত করছে এবং বিনিয়োগ ও কর্মসংস্থান ব্যাহত করছে।
বেইজিং স্থানীয় সরকারগুলোর তাৎক্ষণিক তারল্য সংকট কাটাতে অনুদান বাড়ানো, অর্থায়ন পুনর্গঠন এবং ঋণ অদলবদলের পথ বেছে নেয়। ২০২৩ সাল থেকে প্রদেশগুলোতে পাঠানো কেন্দ্রীয় অনুদান কেন্দ্রীয় সরকারের নিজস্ব রাজস্বকেও ছাড়িয়ে গেছে, যার কারণে বেইজিংকে আংশিকভাবে ঋণপত্রের (debt issuance) ওপর নির্ভর করতে হচ্ছে।
এছাড়া বেইজিং স্থানীয় সরকারগুলোকে দীর্ঘমেয়াদী ও কম সুদের সরকারি বন্ড ইস্যু করে পুরোনো ও বাজেট-বহির্ভূত ঋণ শোধ করার সুযোগ দিয়েছে। এসব পদক্ষেপে তাৎক্ষণিক নগদ প্রবাহের চাপ কিছুটা কমেছে — ২০১৯ থেকে ২০২৫ সালের মধ্যে স্থানীয় সরকারের মোট ঋণের গড় মেয়াদ ৫.১ বছর থেকে বেড়ে ১০.৫ বছর হয়েছে এবং গড় সুদের হার ৩.৬ শতাংশ থেকে কমে ২.৮ শতাংশে নেমে এসেছে। ২০২৩ সালের পর থেকে স্থানীয় রাজস্বের অনুপাত হিসেবে ঋণ পরিশোধের চাপ কমতে শুরু করেছে।
তবে বেইজিংয়ের এই কৌশল স্থায়ী সমাধানের চেয়ে কেবল সাময়িক উপশমই দিতে পেরেছে। ঋণ অদলবদল এবং অনুদান সাময়িক স্বস্তি দেয় ঠিকই, কিন্তু তা স্থানীয় সরকারের মোট ঋণের পাহাড় কমায় না, যা শেষ পর্যন্ত শোধ করতেই হবে। কিংবা এগুলো ব্যর্থ হওয়া ব্যবস্থার পরিবর্তে জমিভিত্তিক অর্থায়ন-পরবর্তী একটি টেকসই রাজস্ব মডেলও তৈরি করতে পারে না। বরং এটি বেইজিংয়ের ওপর স্থানীয় সরকারের নির্ভরতা আরও বাড়িয়ে দিতে পারে এবং নৈতিক ঝুঁকি (moral hazard) তৈরি করতে পারে। অন্যদিকে, যেসব ব্যাংক কম মুনাফার বিনিময়ে এই স্বস্তির বোঝা বহন করতে বাধ্য হচ্ছে, তাদের ওপর আর্থিক চাপ আরও বাড়ছে।
বেইজিংয়ের এসব ব্যবস্থা সত্ত্বেও, ভুল সময়ে সামগ্রিক অর্থনীতিতে রাজস্ব সমর্থন দুর্বল হয়ে পড়েছে। ২০২৩ সাল থেকে স্থানীয় সরকারের বন্ড ইস্যুর অর্ধেকেরও বেশি নতুন ব্যয়ের বদলে পুরোনো ঋণ শোধ বা বাজেট-বহির্ভূত দায় মেটাতে ব্যয় হয়েছে। ২০২০ সালে শীর্ষে পৌঁছানোর পর থেকে জিডিপির অনুপাত হিসেবে স্থানীয় সরকারের ব্যয় ক্রমেই কমছে, আর কেন্দ্রীয় সরকারের বাড়তি ব্যয়ও সেই ঘাটতি পুরোপুরি মেটাতে পারছে না। ফলে সামগ্রিক চাহিদায় সরকারি ব্যয়ের অবদান দুর্বল হয়ে পড়েছে — যা মূল্যসংকোচন বা মন্দার চাপে থাকা অর্থনীতির জন্য সম্পূর্ণ বিপরীতমুখী একটি পরিস্থিতি।
অভ্যন্তরীণ চাহিদা বৃদ্ধি এবং মূল্যসংকোচনের চক্র ভাঙতে চীনের আরও শক্তিশালী কাউন্টার-সাইক্লিক্যাল (চক্র-বিরোধী) রাজস্ব সম্প্রসারণ প্রয়োজন। যদিও স্বল্পমেয়াদে এ জাতীয় সম্প্রসারণের জন্য বেইজিংকে বড় ঘাটতি ও উচ্চ ঋণের ঝুঁকি নিতে হবে, তবে তা সহ্য করার মতো শক্তি তাদের আছে। প্রধান অর্থনীতিগুলোর তুলনায় চীনের কেন্দ্রীয় সরকারের আর্থিক ভারসাম্য এখনো যথেষ্ট শক্তিশালী। তবে মুদ্রাস্ফীতি স্থায়ীভাবে লক্ষ্যমাত্রায় ফিরে আসলে ঋণ অনুপাত স্থিতিশীল করতে বেইজিংয়ের উচিত কর বাড়ানো এবং ব্যয় কমানো।
দীর্ঘমেয়াদে একটি টেকসই জমি-উত্তর রাজস্ব মডেল তৈরির জন্য দুটি বড় পরিবর্তন প্রয়োজন। প্রথমত, সামাজিক সুরক্ষার মতো জাতীয় গুরুত্বপূর্ণ খাতের ব্যয়ের সিংহভাগ দায়িত্ব কেন্দ্রীয় সরকারকে নিতে হবে, যা বর্তমানে প্রায় পুরোটাই স্থানীয় সরকারগুলো চালিয়ে আসছে; পাশাপাশি তহবিলের উৎস ছাড়া স্থানীয় সরকারের ওপর চাপানো দায়িত্ব কমাতে হবে। দ্বিতীয়ত, বাজেট-বহির্ভূত ঋণ গ্রহণের ওপর কঠোর নিষেধাজ্ঞা আরোপের পাশাপাশি স্থানীয় সরকারগুলোকে করের পরিধি বাড়ানো ও নিজস্ব কর নির্ধারণের অধিকতর ক্ষমতা দিতে হবে।
২০২৪ সালের 'থার্ড প্লেনামে' প্রকাশিত সংস্কার রূপরেখা এই নির্দেশনার দিকেই ইঙ্গিত দেয়, যেখানে আবগারি কর আদায়ে স্থানীয় নিয়ন্ত্রণ বাড়ানো এবং নির্দিষ্ট সীমার মধ্যে স্থানীয় ট্যাক্স সারচার্জ নির্ধারণের প্রস্তাব করা হয়েছে। তবে কেবল এই আংশিক পদক্ষেপগুলোই যথেষ্ট হওয়ার সম্ভাবনা কম। আবাসন খাতের আরও অবনতি হতে পারে এমন আশঙ্কায় থার্ড প্লেনামে দেশব্যাপী কোনো সম্পত্তি করের প্রস্তাব করা হয়নি। তবে বাজার স্থিতিশীল হলে একটি সুপরিকল্পিত সম্পত্তি করকে স্থানীয় সরকারের আয়ের টেকসই উৎস হিসেবে বিবেচনা করা উচিত।
জমিভিত্তিক অর্থায়ন চীনের অর্থনৈতিক অলৌকিক গঠনে সহায়তা করেছিল ঠিকই, তবে তা স্থানীয় সরকারের অর্থায়নকে আবাসন খাতের ওঠানামার জিম্মি বানিয়ে ফেলেছিল। এখন যেহেতু আবাসন খাতের বুদ্বুদ ফেটে গেছে, চীনের উচিত তার রাজস্ব ব্যবস্থাকে পুনর্গঠন করা — যাতে জমির ওপর নির্ভর না করেই জনসেবায় অর্থায়ন, সংকট মোকাবিলা এবং দেশের সামগ্রিক প্রবৃদ্ধি মডেলের রূপান্তর ঘটানো যায়। এর জন্য বেইজিংকে স্থায়ীভাবে কেন্দ্রীয় ও স্থানীয় সরকারের মধ্যকার ব্যয় ও রাজস্বের ক্ষমতার ভারসাম্য পুনর্নির্ধারণ করতে হবে। এই সংস্কার ছাড়া পুরোনো মডেলের মাশুল ব্যবসা প্রতিষ্ঠান, কর্মী এবং সার্বিক অর্থনীতিকে গুণতেই হবে।
লেখক পরিচিতি: তিয়ানলেই হুয়াং পিটারসন ইনস্টিটিউট ফর ইন্টারন্যাশনাল ইকোনমিক্সের একজন সিনিয়র ফেলো। তার আসন্ন বই: Detox: China’s Fiscal Reckoning in the Shadow of the Housing Bust (PIIE)